

El fallecimiento de una persona física constituye un acontecimiento con profundas implicaciones jurídicas y patrimoniales. En el ámbito tributario mexicano, persiste la creencia errónea de que el deceso extingue de forma automática las obligaciones fiscales del contribuyente. La realidad legal es distinta: la personalidad tributaria del finado trasciende su muerte y se traslada temporalmente a la figura de la sucesión, administrada por el albacea o representante legal hasta la adjudicación definitiva del patrimonio a herederos y legatarios.
El acto final del ciclo tributario de una persona física es la cancelación o baja de su Registro Federal de Contribuyentes (RFC). A continuación, analizamos las vías procedimentales, requisitos normativos y fichas de trámite aplicables conforme al Código Fiscal de la Federación (CFF), su Reglamento (RCFF) y la Resolución Miscelánea Fiscal vigente para 2026.
1. El Fundamento Legal de la Cancelación del RFC
El artículo 27, Sección C, Fracción XIII del CFF concede a la autoridad fiscal la facultad de cancelar el RFC de las personas físicas por defunción. Asimismo, el artículo 29, Fracciones XI, XII y XIII del CFF prevé el marco general para la presentación de los avisos al RFC derivados del deceso.
Dependiendo del régimen fiscal en el que cotizaba el contribuyente y la existencia de activos, ingresos continuos o pasivos fiscales, la legislación contempla dos vías para lograr la baja definitiva:
¿EL FINADO TENÍA OBLIGACIÓN DE PRESENTAR DECLARACIONES PERIÓDICAS POR CUENTA PROPIA?
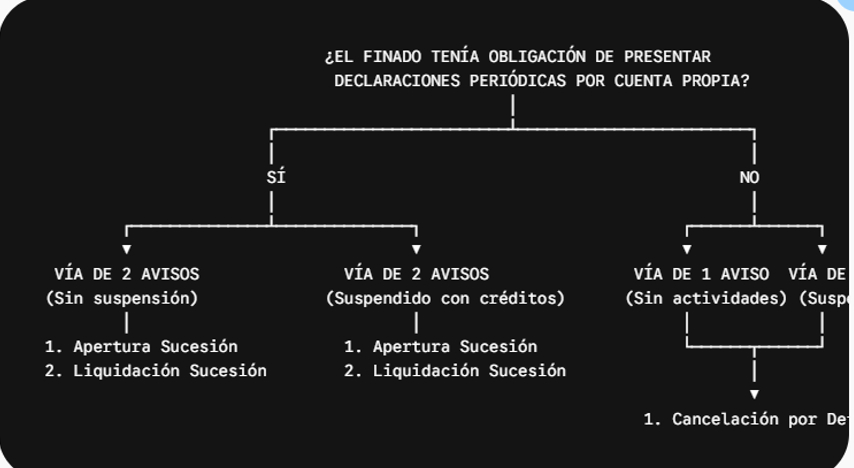
2. Vía A: La Ruta Sucesoria (Procedimiento en Dos Pasos)
Esta vía aplica cuando el finado realizaba actividades económicas que generan ingresos continuos o poseía activos sujetos a explotación que exigen la presentación de declaraciones periódicas.
A. Sujetos obligados a aperturar sucesión
De conformidad con el artículo 30, Fracción VIII del Reglamento del CFF, se debe presentar el Aviso de Apertura de Sucesión cuando el finado tributaba en los siguientes regímenes:
- Actividades Empresariales y Profesionales (Art. 106, primer párrafo, LISR).
- Régimen Simplificado de Confianza (RESICO) realizando actividades empresariales (Art. 113-E, LISR).
- Arrendamiento y uso o goce temporal de bienes inmuebles (Art. 116, primer párrafo, LISR).
- Plataformas Digitales mediante actividades empresariales (Art. 113-A, LISR).
- Régimen de Incorporación Fiscal (RIF) con actividades empresariales (Arts. 111 y 112 LISR 2021, aplicable de forma transitoria hasta el ejercicio 2030).
- Contribuyentes suspendidos con créditos fiscales a su cargo: Si la persona estaba en suspensión de actividades pero la autoridad le determinó adeudamientos o créditos pendientes de pago.
B. Paso 1: Presentación del Aviso de Apertura de Sucesión
- Ficha de Trámite: 125/CFF del Anexo 2 de la RMISC 2026.
- Modalidad: Presencial ante las oficinas del Servicio de Administración Tributaria (SAT), previa cita.
- Documentación requerida:
- Forma oficial RX debidamente requisitada.
- Acta de defunción del contribuyente (copia certificada).
- Identificación oficial vigente del albacea o representante legal.
- Nombramiento y acta o instrumento notarial donde conste la aceptación del cargo de albacea.
C. Obligaciones fiscales durante la etapa de Sucesión
Una vez formalizada la apertura de la sucesión, el albacea asume las siguientes cargas tributarias en representación de la herencia:
| Obligación Fiscal | Plazo y Procedimiento | Fundamento Legal |
| Declaración por Fallecimiento | Debe presentarse dentro de los 90 días siguientes a la aceptación del cargo de albacea. Abarca el periodo del 1º de enero del año del deceso hasta la fecha exacta del fallecimiento. | Art. 30, Fracc. VIII, RCFF |
| Declaraciones Provisionales | Se continúan acumulando ingresos y deducciones utilizando el RFC del finado, pero firmando con la e.firma del albacea. | Art. 146, primer párrafo, RLISR |
| Declaraciones Anuales de la Sucesión | El albacea presenta el impuesto anual a cargo de la sucesión. Dichos pagos son definitivos, salvo que herederos o legatarios opten por acumular proporcionalmente los ingresos acreditando la parte proporcional del ISR pagado. | Art. 92, último párrafo, LISR |
D. Paso 2: Aviso de Cancelación en el RFC por Liquidación de la Sucesión
Concluido el juicio o procedimiento sucesorio notarial con la firma del instrumento de adjudicación y partición de bienes:
- Ficha de Trámite: 130/CFF del Anexo 2 de la RMISC 2026.
- Objetivo: Obtener la baja y cancelación definitiva del RFC del finado (Art. 30, Fracc. X, RCFF).
3. Vía B: La Ruta Directa (Cancelación por Defunción en Un Solo Paso)
Cuando el finado no operaba una unidad económica compleja ni generaba ingresos derivados de actividades empresariales o arrendamiento por cuenta propia, la ley permite la cancelación directa sin necesidad de abrir un proceso de sucesión ante el SAT.
A. Casos en los que aplica
Con fundamento en el artículo 30, Fracción IX del RCFF, procede el aviso directo cuando la persona fallecida tributaba exclusivamente en:
- Sueldos y Salarios y prestación de servicios personales subordinados.
- Intereses y Dividendos.
- Régimen Simplificado de Confianza (RESICO) realizando únicamente actividades profesionales.
- Régimen de Incorporación Fiscal (RIF) realizando únicamente servicios profesionales.
- Inscritos sin actividad económica.
- Contribuyentes en suspensión de actividades que no tengan adeudamientos o créditos fiscales con el SAT.
B. Procedimiento y Ficha de Trámite
- Ficha de Trámite: 126/CFF del Anexo 2 de la RMISC 2026.
- ¿Quién lo puede presentar?: Cualquier familiar del finado o un tercero interesado que acredite el interés legítimo.
- Modalidad: Presencial en las oficinas del SAT.
- Requisitos:
- Forma oficial RX debidamente requisitada.
- Acta de defunción expedida por el Registro Civil.
- Identificación oficial vigente del promovente (familiar o tercero).
- Documento que acredite la relación con el finado o el interés legítimo.
4. Consideraciones Técnicas y Recomendaciones Prácticas
Como práctica profesional en la consultoría fiscal y patrimonial, recomendamos tomar en cuenta los siguientes puntos preventivos:
- Auditoría de Créditos Pendientes antes de Tramitar: Previo a la presentación del Aviso 126/CFF (vía directa), se debe verificar en el portal del SAT que el contribuyente no mantenga créditos fiscales firmes, notificaciones pendientes en Buzón Tributario o requerimientos sin atender. Si existen deudos, el SAT rehusará la cancelación directa y exigirá encauzar la baja mediante la figura de la sucesión.
- Uso y Vigencia de la e.firma: La e.firma del fallecido pierde validez jurídica al momento del deceso. Los actos y declaraciones durante el proceso de sucesión deben firmarse de manera estricta mediante la e.firma del albacea obtenida bajo su propio RFC y rol legal.
- Efectos Patrimoniales de la Adjudicación: Los herederos que reciban bienes inmuebles o capital derivado de la adjudicación deben analizar la exención de ISR prevista en el artículo 93, fracción XXII de la LISR (ingresos por herencia o legado), asegurando su correcta manifestación en sus declaraciones anuales individuales cuando sobrepasen los umbrales de información obligatoria ($600,000 MXN).
¿Necesitas asesoría en la regularización o baja fiscal de una sucesión?
En Fiscales WAI brindamos acompañamiento integral técnico y jurídico en la gestión de patrimonios, dictaminación de obligaciones fiscales y tramitación ante las autoridades tributarias en Querétaro y la Ciudad de México.