Llámanos o contáctanos


Llámanos o contáctanos
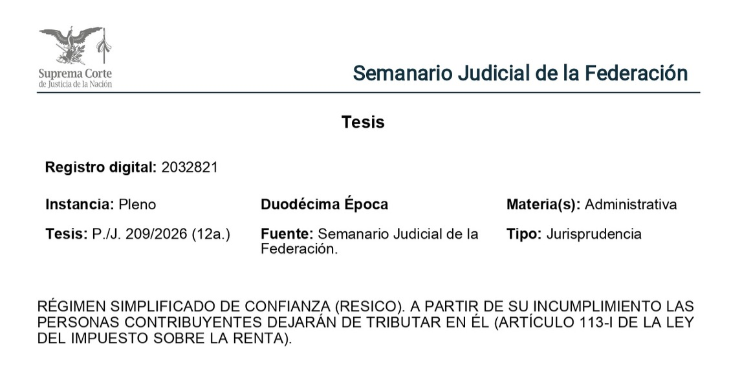
El Régimen Simplificado de Confianza (RESICO) se convirtió en uno de los esquemas favoritos para las personas físicas en México gracias a sus tasas preferenciales y su facilidad de cumplimiento. Sin embargo, mantenerse en él exige una disciplina férrea.
Una reciente decisión del Pleno de la Suprema Corte de Justicia de la Nación (SCJN) vino a cimbrar la forma en que entendemos la permanencia en este régimen: la salida del RESICO ocurre de forma inmediata al actualizarse el incumplimiento de la ley, sin necesidad de esperar a que el Servicio de Administración Tributaria (SAT) emita una notificación formal.
Entre las discusiones fiscales más comentadas rumbo al ejercicio 2027, la propuesta de un mecanismo simplificado de IVA al 7 % para personas físicas en el Régimen Simplificado de Confianza (RESICO) ha generado enorme expectativa.
Para muchos emprendedores, profesionistas y pequeños empresarios, escuchar “IVA al 7 %” suena como un regalo fiscal o un descuento inmediato. Sin embargo, en la práctica contable y legal, la realidad es muy distinta.
En la era digital y la fiscalización electrónica en México, optimizar los tiempos de gestión administrativa ante las autoridades de seguridad social no solo es una ventaja operativa, sino una necesidad de cumplimiento legal.
El Escritorio Virtual del IMSS es la plataforma centralizada que permite a patrones, representantes legales y personas físicas realizar trámites en línea (como alta de registros patronales, modificación de salarios, consulta de emisión mensual, entre otros) con total validez jurídica gracias al uso de la e.firma (antes FIEL).
El fallecimiento de una persona física constituye un acontecimiento con profundas implicaciones jurídicas y patrimoniales. En el ámbito tributario mexicano, persiste la creencia errónea de que el deceso extingue de forma automática las obligaciones fiscales del contribuyente. La realidad legal es distinta: la personalidad tributaria del finado trasciende su muerte y se traslada temporalmente a la figura de la sucesión, administrada por el albacea o representante legal hasta la adjudicación definitiva del patrimonio a herederos y legatarios.
En el constante dinamismo del litigio fiscal y la defensa de los derechos de los contribuyentes en México, uno de los puntos de mayor fricción radica en el ejercicio de las facultades de comprobación del Servicio de Administración Tributaria (SAT), específicamente en el uso atemporal y generalizado de las presunciones legales previstas en el Código Fiscal de la Federación (CFF).
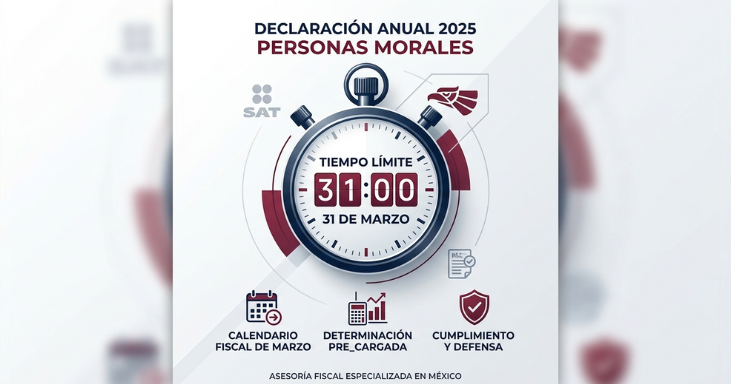
La Declaración Anual del Impuesto sobre la Renta (ISR) no es simplemente un formulario electrónico; es el documento jurídico-contable más importante de una empresa en el año. En él se consolidan 12 meses de operaciones, decisiones financieras y estrategias operativas. Presentarla correctamente entre el 1 de enero y el 31 de marzo de 2026 no es solo un deber legal, es una protección para el patrimonio de los accionistas.
El presente manual tiene como objetivo principal acercar a las personas ajenas al área contable a la enseñanza de esta disciplina. La contabilidad es una herramienta indispensable en diversas ramas del derecho, tales como el Mercantil, Civil, Laboral, Fiscal, Empresarial y Penal, ya que forma parte esencial de la estructura legal de las organizaciones.
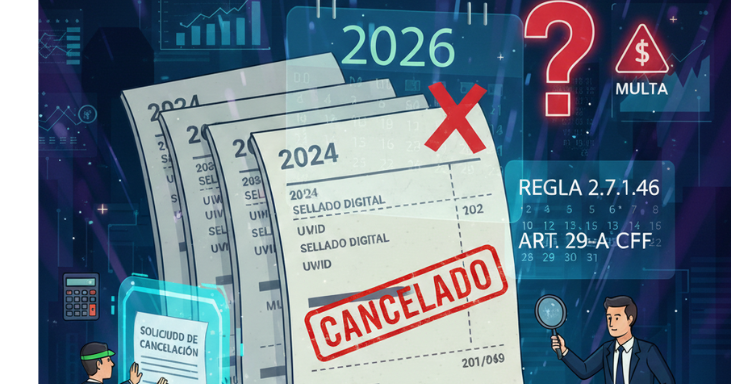
Sí, pero bajo reglas muy estrictas que han cambiado drásticamente en los últimos años.